En estructuraciónTolima
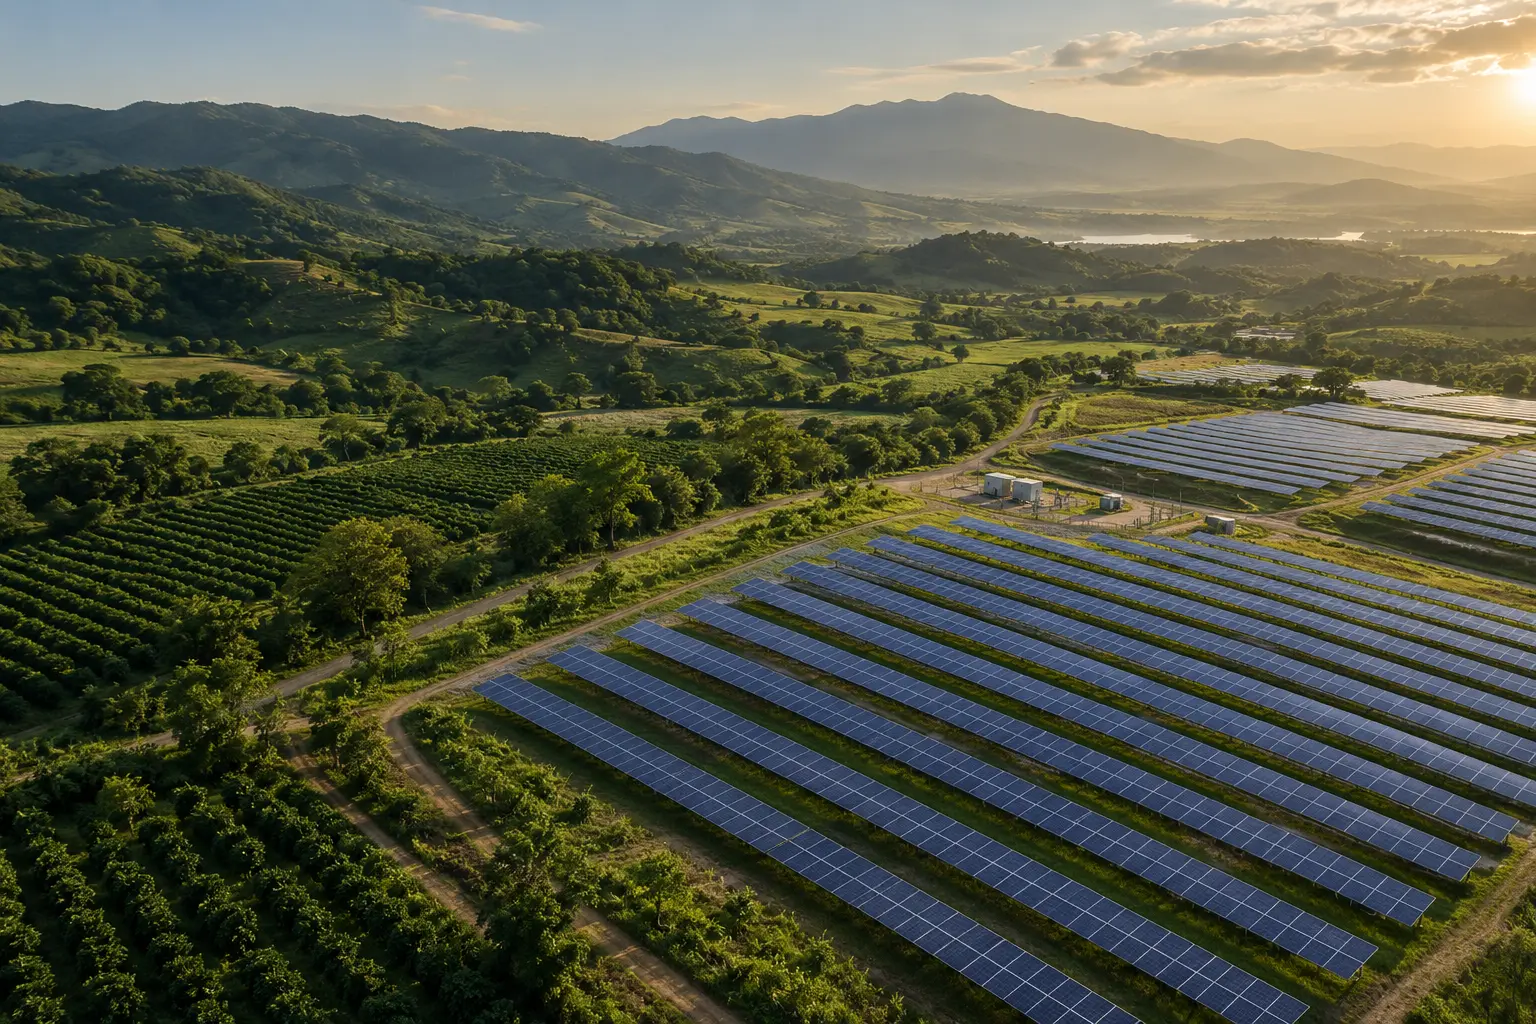
Solar agrovoltaico Honda
Proyecto de generación solar diseñado para coexistir con actividad productiva rural.
- Capacidad objetivo
- 999 kWp
- Modalidad
- Inversión directa
- Etapa
- Estructuración
Para empresas e inversionistas colombianos
Conectamos empresas colombianas declarantes de renta con proyectos solares dentro del país y estructuramos la inversión técnica para solicitar los incentivos aplicables de la Ley 1715.
No es un descuento automático del impuesto. Es una deducción de la renta gravable para inversiones directas elegibles. Cada caso exige análisis tributario, entrada en operación y certificación de la UPME.
Ver condicionesUna ruta clara
Unimos la oportunidad tributaria de empresas colombianas con proyectos que producen energía, reducen costos operativos y generan impacto dentro del país.
Revisamos renta líquida, horizonte de utilización y capacidad de inversión con el equipo contable de la empresa.
Asignamos una oportunidad disponible o diseñamos autogeneración solar para una sede propia.
Preparamos alcance técnico, inversión elegible y expediente para la ruta de certificación UPME.
Ejecutamos, medimos la generación y entregamos la documentación de soporte para el tratamiento tributario.
Simulación preliminar
Use cifras anuales aproximadas. El resultado ilustra el mecanismo y no reemplaza la validación de un contador o asesor tributario.
Proyectos en Colombia
Todas las oportunidades están ubicadas en Colombia. Su disponibilidad, elegibilidad y condiciones se confirman durante la debida diligencia.
Proyecto de generación solar diseñado para coexistir con actividad productiva rural.
Sistemas en cubiertas, parqueaderos o terrenos para reducir la factura energética de una operación existente.
Identificación y desarrollo de oportunidades de mayor escala en Colombia, según presupuesto, ubicación y objetivo fiscal de la empresa inversionista.
Marco vigente
La deducción especial puede alcanzar el 50% del total invertido directamente en proyectos de FNCE elegibles.
El término se cuenta desde el año gravable siguiente a la entrada en operación de la inversión.
En ningún año puede exceder el 50% de la renta líquida determinada antes de restar la deducción.
La inversión debe ser evaluada y certificada como proyecto de fuentes no convencionales de energía.
También pueden existir incentivos sobre IVA, aranceles o depreciación acelerada para bienes y servicios elegibles. Se revisan por separado y no se presentan aquí como garantizados. Consulte la información oficial de la UPME y la doctrina DIAN sobre el artículo 11.
Primer diagnóstico
En una conversación inicial revisamos si la renta declarada en Colombia, la capacidad de inversión y una oportunidad solar nacional encajan entre sí.
info@energiasolarporimpuestos.co WhatsApp +57 312 322 1021